Európa 57 GWh-ra ugrik 2026-ban: mit üzen a 78 százalékos energiatároló-boom a magyar piacnak?
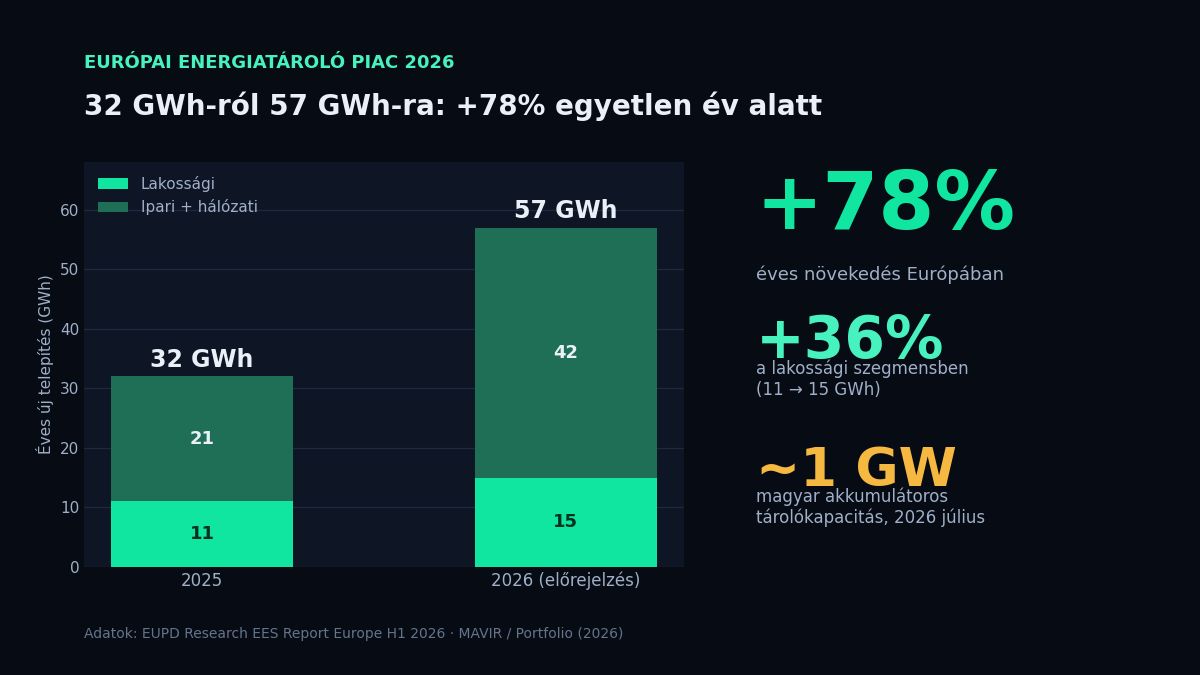
Az EUPD Research friss európai piaci jelentése szerint a kontinensen telepített energiatároló-kapacitás egyetlen év alatt 32 GWh-ról 57 GWh-ra nő. A növekedés motorja nem egy ország és nem egy szegmens — és a lista felállása pontosan megmutatja, hol tart ma Magyarország, és hol nem.
Forrás: EUPD Research, EES Report© Europe H1 2026 — feldolgozva a pv magazine és a Sonnenseite 2026. szeptember 8-i beszámolói alapján. A magyar adatok forrása a MAVIR adatpublikációja, a Portfolio 2026. július 31-i összefoglalója szerint.
A lényeg röviden
- +78% egy év alatt. Az európai éves tárolótelepítés a 2025-ös 32 GWh-ról 2026-ban 57 GWh-ra emelkedhet.
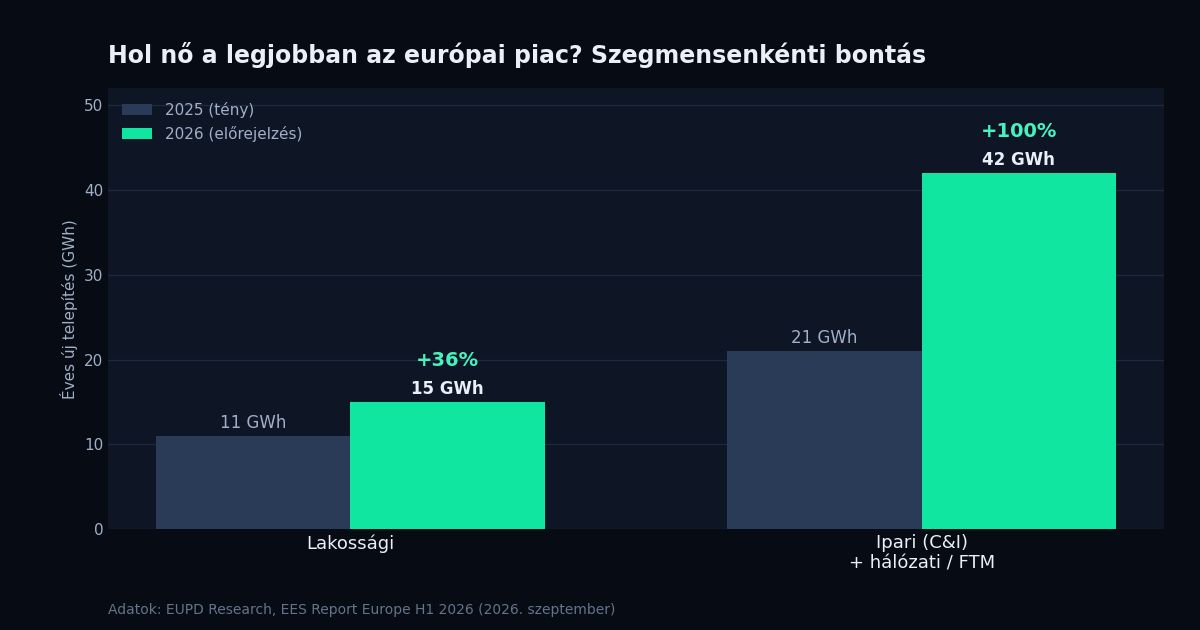
- A lakossági szegmens 11-ről 15 GWh-ra nő — ez „csak” +36%, vagyis a piac súlypontja egyértelműen az ipari és hálózati méretű projektek felé tolódik.
- Bulgária bekerült a top 5-be Németország, Olaszország, az Egyesült Királyság és Spanyolország mellé — uniós helyreállítási forrásból.
- Magyarország hálózati oldalon jól áll: a beépített akkumulátoros teljesítmény július elején 0,78 GW volt, a lakossági becsléssel együtt megközelíti az 1 GW-ot.
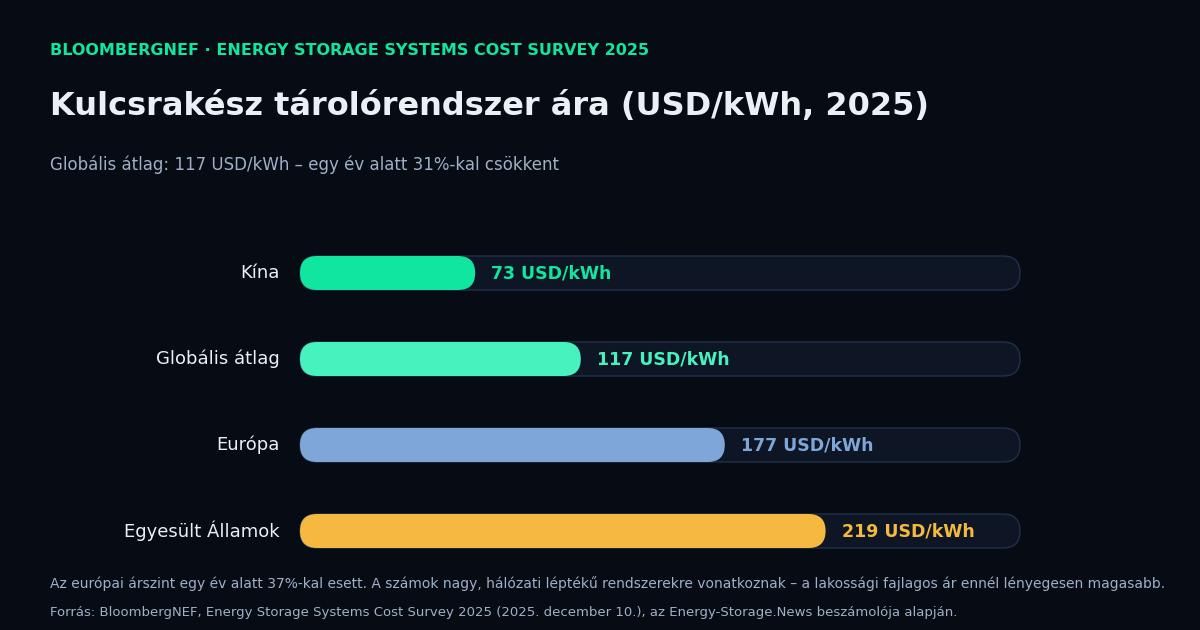
- A növekedés fő hajtóereje az ár. A BloombergNEF szerint a kulcsrakész rendszerek globális átlagára 2025-ben 117 USD/kWh volt, 31 százalékkal a 2024-es szint alatt.
Mi történt: az EUPD Research friss európai jelentése
Az EUPD Research szeptember elején publikálta az EES Report© Europe H1 2026 kiadását, amely az európai villamosenergia-tárolási piac féléves állapotfelmérése. A jelentés központi száma egyszerű: az egy év alatt telepített új tárolókapacitás 32 GWh-ról 57 GWh-ra nő 2026-ban, ami 78 százalékos éves bővülés. Az elemzés Ukrajnát nem tartalmazza.
Ez nem egy fokozatos trend folytatása, hanem szintlépés. Az elmúlt években az európai tárolópiac évi 20-40 százalékos ütemben nőtt, döntően a német és olasz lakossági szegmens hátán. 2026-ban viszont a növekedés forrása megváltozik: a hálózati méretű (front-of-the-meter) és az ipari-kereskedelmi projektek adják a többletet.
A jelentés öt vezető piacot nevez meg: Németország, Bulgária, Olaszország, az Egyesült Királyság és Spanyolország. Németország és Olaszország esetében az érett telepítői hálózat és a kiforrott szabályozás a magyarázat, az Egyesült Királyság és Spanyolország pedig a hálózati méretű projektek felfutásával lép előre. Bulgária jelenléte a listán viszont önmagában is üzenet.
A számok egy helyen
Mielőtt bármit értelmeznénk, érdemes egymás mellé tenni a nyers adatokat. A táblázat az EUPD Research európai számait és a magyar helyzetet mutatja — figyelem, a kettő nem ugyanaz a mértékegység: az európai adat éves új telepítés GWh-ban, a magyar a beépített teljesítmény GW-ban.
| Mutató | 2025 (tény) | 2026 (előrejelzés) | Változás |
|---|---|---|---|
| Európa, összes új telepítés | 32 GWh | 57 GWh | +78% |
| Ebből lakossági | 11 GWh | 15 GWh | +36% |
| Ebből ipari és hálózati | 21 GWh | 42 GWh | +100% |
| Globális telepítés (BNEF) | 112 GW | 158 GW / 459 GWh | +41% (teljesítmény) |
| Kulcsrakész rendszerár (BNEF, globális átlag) | 117 USD/kWh | további csökkenés várható | −31% (2024-hez) |
| Magyar akkumulátoros kapacitás (MAVIR) | 0,241 GW (2026. február) | 0,782 GW (2026. július) | bő háromszorozódás |
A globális és árszámok forrása a BloombergNEF, az európai szegmensadatoké az EUPD Research, a magyar adatoké a MAVIR adatpublikációja.
A lakossági szegmens nő — de már nem ez húzza a piacot
A lakossági tárolók éves telepítése 11 GWh-ról 15 GWh-ra emelkedik, ami 36 százalékos növekedés. Abszolút számban ez erős év, arányában viszont elmarad a piac egészétől — vagyis a lakossági szegmens részaránya az európai piacon 34 százalékról nagyjából 26 százalékra csökken.
A legnagyobb lakossági piac továbbra is Németország, mögötte Olaszország, Hollandia, az Egyesült Királyság és Ausztria. Mind az öt olyan ország, ahol a háztartási villamosenergia-ár magas, és ahol a napelemes rendszerek elszámolása már évek óta az önfogyasztás felé tolja a tulajdonost.
A magyar háztartások helyzete ezzel lényegében megegyezik. A bruttó elszámolás logikája ugyanaz: a betáplált áram nem „várakozik” a hálózaton, hanem azonnal eladásra kerül, a visszavásárolt áramért pedig lakossági díjat kell fizetni. Ez az árrés az, amit egy tároló megfog.
A gyártói mezőny közben átrendeződik. 2025-ben a BYD, a Huawei, a Sungrow és a Fox ESS volt a négy vezető lakossági márka Európában, a BYD és a Huawei együtt több mint 30 százalékos részesedéssel. 2026 első felében a Fox ESS, a Huawei, a BYD és a Sigenergy alkotta a négyest — az élmezőny közötti különbség szűkül. Az EUPD Research értelmezésében a verseny egyre kevésbé a cellákról, egyre inkább az integrált rendszerről szól: energiamenedzsment, bővíthetőség, hibrid inverter, alkalmazás.
Bulgária a top ötben: mit csinált másképp a régió?
Bulgária megjelenése Németország és Olaszország mellett a legbeszédesebb eleme a jelentésnek. A bolgár felfutás mögött az uniós Helyreállítási és Ellenállóképességi Eszközből (RRF) finanszírozott RESTORE program áll, amely kifejezetten hálózati méretű akkumulátoros tárolók építését támogatja.
A program nagyságrendje: a bolgár kormány mintegy 588 millió eurót ítélt meg 82 projektnek, összesen nagyjából 9,7 GWh kapacitásra, a második körben pedig további 31 projekt kapott forrást több mint 4 GWh-nyi tárolóra. Az ENTSO-E adatai szerint 2026 májusában Bulgáriában már 3 318 MW beépített tárolóteljesítmény üzemelt, több mint 8,6 GWh energiakapacitással.
A tanulság nem az, hogy „Bulgária megelőzött minket” — a két ország kiindulópontja és hálózati helyzete eltérő. A tanulság az, hogy egy célzott, energiakapacitásra (GWh-ra) kiírt támogatási program néhány év alatt piaccá tud tenni egy szegmenst, és hogy Közép- és Délkelet-Európa nem szükségszerűen lemaradó a tárolásban.
Hol tart Magyarország ebben a mezőnyben?
A magyar tárolópiac hálózati oldalon meglepően gyorsan mozdult. A MAVIR adatpublikációja szerint 2026 februárjában még körülbelül 241 MW hálózati méretű akkumulátoros tároló üzemelt, július elejére viszont a piaci és MAVIR-os tárolók beépített teljesítménye már 0,7819 GW volt. Ha ehhez hozzászámítjuk a hálózatfejlesztési tervben szereplő, 2026-os lakossági tárolókra vonatkozó 0,118 GW-os becslést, a hazai összesített akkumulátoros kapacitás megközelíti az 1 GW-ot.
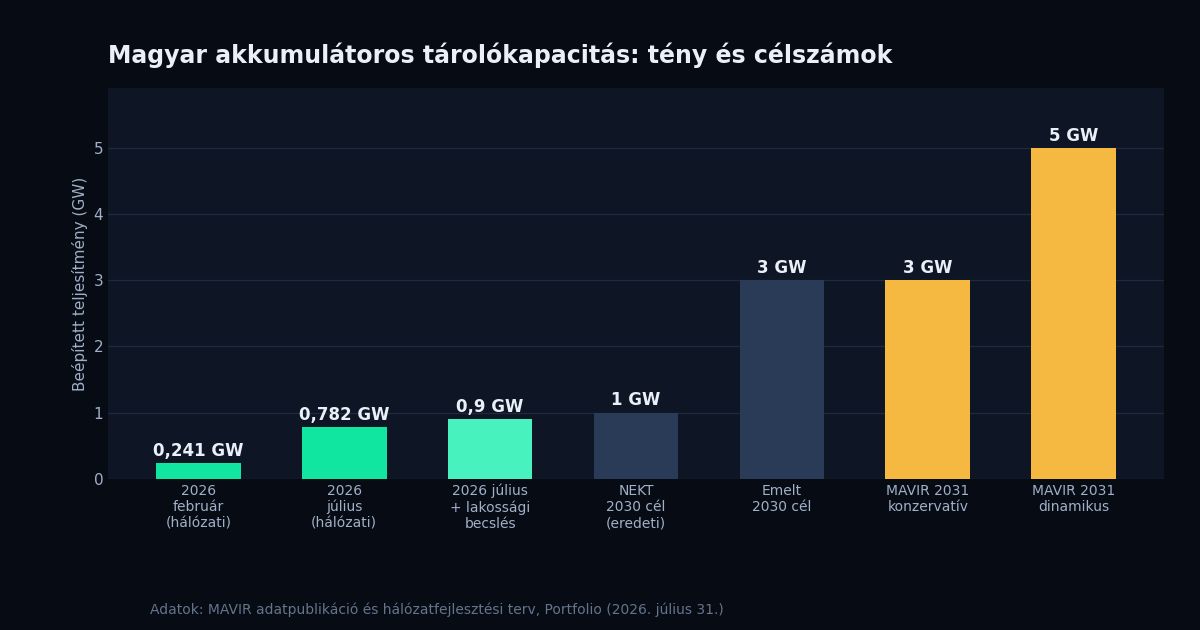
Ez az érték már meghaladja a nemzeti energia- és klímatervben eredetileg 2030-ra kitűzött 1 GW-os szintet — vagyis az ország lényegében négy évvel a határidő előtt teljesíti a saját célját. A célszámokat azóta felfelé módosították: előbb 2, majd 3 GW-ra. A MAVIR hálózatfejlesztési terve szerint 2031-re konzervatív pályán is 3 GW fölé nőhet az ipari és lakossági tárolókapacitás, dinamikus felfutás esetén akár 5 GW fölé.
Ami a magyar számokból hiányzik, az a lakossági szegmens súlya. A becsült 0,118 GW a teljes hazai tárolókapacitásnak nagyjából a tizede. Az európai piacon ez az arány jóval magasabb — Németországban a lakossági tárolók évek óta a piac gerincét adják. Ez egyszerre jelent lemaradást és lehetőséget.
GW vagy GWh? A leggyakrabban félreolvasott szám
A fenti bekezdésekben szándékosan váltakozik a két mértékegység, mert a piaci híreket pontosan itt szokás félreolvasni.
A GW (gigawatt) teljesítmény: azt mondja meg, hogy a tároló egy adott pillanatban mennyi áramot tud leadni vagy felvenni. Ez határozza meg, mekkora fogyasztási csúcsot tud lefedni, és mekkora hálózati csatlakozás kell hozzá.
A GWh (gigawattóra) kapacitás: azt mondja meg, mennyi energiát tárol összesen. Ez határozza meg, hogy meddig bírja a leadott teljesítményt.
Egy 1 MW / 2 MWh tároló két órán át adja le a névleges teljesítményét; egy 1 MW / 4 MWh tároló négy órán át. Az európai piaci jelentés GWh-ban mér, mert a szektor egyre inkább az energiakapacitás felé tolódik: a négyórás rendszerek ma standardnak számítanak a hálózati projektekben. A magyar MAVIR-adatok viszont GW-ban, beépített teljesítményben jelennek meg. A két szám nem összehasonlítható közvetlenül — ha egy ajánlatban vagy hírben csak az egyik szerepel, a másik hiányzik.
Ugyanez lakossági léptékben: egy 5 kW / 10 kWh rendszer nem „5 kilowattos akkumulátor” és nem „10 kilowattos”, hanem mindkettő egyszerre, más jelentéssel. Erről részletesen írtunk a méretezési útmutatóban.
Miért gyorsul a piac? Az ár oldaláról nézve
A növekedés legfőbb magyarázata nem szabályozási, hanem költségoldali. A BloombergNEF felmérése szerint a kulcsrakész (turnkey) akkumulátoros energiatároló rendszerek globális átlagára 2025-ben 117 USD/kWh volt, ami 31 százalékos csökkenés a 2024-es szinthez képest. Egy négyórás, önálló akkumulátoros projekt élettartamra vetített villamosenergia-költsége (LCOE) 27 százalékkal, 78 USD/MWh-ra esett, és hat piacon már 100 USD/MWh alá került.
A csökkenés fő oka az elektromosautó-iparból átgyűrűző cellagyártási kapacitástöbblet, valamint a rendszertervezés javulása: nagyobb cellák, sűrűbb konténerek, kevesebb helyszíni munka. A BloombergNEF 2026-ra globálisan 158 GW / 459 GWh telepítést vár, a 2025-ös 112 GW után.
Fontos árnyalat: ezek globális átlagok, elsősorban kínai gyártású, nagy volumenű hálózati projektekre. Egy magyar lakossági vagy kisipari rendszer fajlagos ára ennek jellemzően a többszöröse, mert tartalmazza a hibrid invertert, a szerelést, a védelmeket, az engedélyezést és a magyarországi garanciakezelést. A globális trend viszont irányában érvényes: az elmúlt két évben itthon is érzékelhetően csökkentek a fajlagos árak.
55-ről 200 GW-ra: az uniós tárolási megállapodás háttere
2026 júliusában aláírták az Európai Unió első, kifejezetten energiatárolásról szóló háromoldalú megállapodását, amelyhez Magyarország is csatlakozott. A célkitűzés a jelenlegi mintegy 55 GW-os európai tárolóteljesítmény 200 GW-ra emelése 2030-ig. Az uniós rendszerirányítók várakozása szerint ebből az akkumulátoros tárolók beépített teljesítménye 178 GW-ra nőhet, és az akkumulátoros kapacitás aránya a telepített nap- és szélerőművi kapacitáshoz mérten 3 százalékról 12 százalékra emelkedhet 2025 és 2030 között.
Ez a 3-ról 12 százalékra emelkedő arány a legjobb hüvelykujjszabály, amit egy beruházó a saját portfóliójára is alkalmazhat. Ha ma egy naperőmű-park mellett nincs tároló, néhány éven belül a piaci környezet — a déli órák alacsony, olykor negatív áraival — előbb-utóbb kikényszeríti a kérdést.
Ipari tárolót tervez, és nem világos, hogy kW-ban vagy kWh-ban kell méretezni?
Küldje el a fogyasztási profilt és a legutóbbi 12 havi elszámoló számlákat — megnézzük, hogy a csúcsteljesítmény vagy az energiamennyiség a szűk keresztmetszet a fogyasztási helyén.
Mit jelent mindez egy magyar háztartásnak?
Egy európai piaci jelentés önmagában nem változtat meg egy családi ház gazdaságosságát. Három áttételen keresztül viszont igen.
Az árszint. Ha a lakossági szegmens Európában 36 százalékkal bővül, az gyártói volument és élesebb versenyt jelent. Ez az elmúlt két évben itthon is látszott: bővültek a márkakínálatok, és a fajlagos árak lefelé mozogtak. Aki ma kér ajánlatot, jellemzően kedvezőbb kWh-árral találkozik, mint két éve.
A termékfókusz. Az EUPD Research kifejezetten kiemeli, hogy a verseny az integrált megoldások felé tolódik. Ez a vásárló szempontjából jó hír: modulárisan bővíthető rendszerek, jobb energiamenedzsment, egységes hibrid inverter. Ugyanakkor kockázat is: az „ökoszisztéma” azt is jelenti, hogy a gyártóhoz kötődik, és a későbbi bővítés is az adott márkán belül lehetséges.
A gyártói mezőny mozgása. Ha egy márka egyik évről a másikra kerül be a top négybe, az önmagában nem minőségi bizonyítvány. Egy tároló 10-15 éves eszköz, a garanciát pedig annak a szervezetnek kell teljesítenie, amely 8-10 év múlva is létezik és jelen van Magyarországon. A garanciafeltételek és a hazai szerviz háttere legalább annyit számít, mint a piaci részesedés.
Mit jelent egy magyar üzemnek?
Az ipari-kereskedelmi szegmens megduplázódása Európában nem véletlen. Egy üzem esetében a tároló ritkán az energiaár-arbitrázs miatt térül meg — sokkal inkább a csúcslefaragás (peak shaving) és a kapacitásdíj miatt.
A logika egyszerű. A hálózati díjak jelentős része nem a felhasznált kWh-hoz, hanem a lekötött vagy mért csúcsteljesítményhez kötődik. Ha egy üzem éves csúcsát néhány rövid, jellemzően indítási vagy műszakváltási esemény határozza meg, akkor egy viszonylag kis energiakapacitású, de megfelelő teljesítményű tároló képes ezeket a csúcsokat lefaragni.
Itt fordul meg a méretezési logika a lakossági esethez képest: ipari peak shavingnél a kW a meghatározó, nem a kWh. Egy 500 kW / 500 kWh rendszer (egyórás) sok esetben többet ér csúcslefaragásban, mint egy 250 kW / 1000 kWh (négyórás) — miközben az utóbbi papíron „nagyobb tároló”. A helyes sorrend: előbb a 15 perces felbontású fogyasztási profil elemzése, utána a méretezés, és csak a végén a termékválasztás.
| Felhasználási cél | Meghatározó méret | Tipikus C-arány | Mi dönti el a megtérülést |
|---|---|---|---|
| Lakossági önfogyasztás | kWh (kapacitás) | 0,3–0,5 C | Esti fogyasztás nagysága, ár-rés |
| Ipari peak shaving | kW (teljesítmény) | 0,5–1 C | Csúcsok gyakorisága és hossza |
| Naperőmű-park időeltolás | kWh (kapacitás) | 0,25 C (4 óra) | Napon belüli árkülönbség |
| Hálózati kiegyenlítő piac | kW (teljesítmény) | 1–2 C | Rendelkezésre állási díjak |
| Tartalék ellátás (UPS-jelleg) | mindkettő | változó | Kritikus terhelés és áthidalási idő |
A táblázat tipikus tartományokat mutat; a konkrét méretezést mindig a mért fogyasztási profil alapján kell elvégezni.
Naperőmű-parkok: a hibrid csatlakozás kérdése
A hazai naperőmű-fejlesztők számára a legfontosabb fejlemény nem az európai GWh-szám, hanem a hálózati csatlakozás korlátossága. A tároló ebben a helyzetben nem költség, hanem a csatlakozási pont jobb kihasználásának eszköze: ugyanazon a betáplálási teljesítményen több megtermelt energia juttatható a hálózatra, mert a déli csúcs átcsúsztatható az esti órákra.
A MEKH 2026-ban pályázatot írt ki a közép- és nagyfeszültségű hálózaton elérhető szabad kapacitások kiosztására, hat járásban kilenc csomópontra, összesen 702 MVA betáplálási kapacitásra; a benyújtási határidő 2026. október 30. A kiírás szélerőművi teljesítményvállaláshoz kötött, a részletek a MEKH hivatalos oldalán érhetők el. Fejlesztői szempontból ez azért releváns, mert a kolokált tároló a hibrid csatlakozásokban egyre inkább alapfelszereltség.
Amit a növekedési számok nem mutatnak
Egy +78 százalékos előrejelzés könnyen elfedi a szektor tényleges szűk keresztmetszeteit. Az EUPD Research maga is jelzi, hogy a hálózati méretű telepítést továbbra is fékezi a csatlakozási és engedélyezési eljárás — nem a technológia és nem a finanszírozás.
Néhány pont, amit érdemes külön mérlegelni:
- A csatlakozási sor. Egy tárolóprojekt akkor is állhat éveket, ha a berendezés és a tőke rendelkezésre áll. A hálózati engedély a kritikus út.
- A telepítési hely és a tűzvédelem. A LiFePO4 (LFP) cellakémia jelentősen biztonságosabb az NMC-nél, de a helyszín kiválasztása, a szellőzés, a tűztávolság és a hőmérséklettartomány továbbra is tervezési kérdés, nem formalitás.
- A hőmérséklet. A garantált ciklusszámok jellemzően 20-25 °C körüli üzemre vonatkoznak. Fűtetlen, télen 0 °C alá hűlő térben az LFP töltése korlátozott vagy tiltott, ami a valós éves hasznosítást rontja.
- A BMS és az integráció. Egy tároló élettartamát nem a cella, hanem a menedzsmentrendszer és az inverterrel való együttműködés minősége dönti el. A gyorsan növekvő piacon ez az a pont, ahol a legnagyobbak a minőségi szórások.
- A garancia mögötti szervezet. Egy 10 éves garancia annyit ér, amennyit a szolgáltatója a nyolcadik évben teljesíteni tud.
A piaci növekedés önmagában tehát nem garancia arra, hogy egy konkrét beruházás megtérül. A jelentés arra jó, hogy megmutassa az irányt és az árszintet — a döntéshez viszont a saját fogyasztási profil kell.
Gyakori kérdések
Mit jelent pontosan az 57 GWh?
Ez az Európában 2026 folyamán újonnan telepített tárolók összesített energiakapacitása, nem a teljes európai állomány. Az összes beépített tárolóteljesítmény jelenleg nagyságrendileg 55 GW körül van, amit az uniós célkitűzés 2030-ig 200 GW-ra emelne.
Ha csökkennek a globális árak, érdemes várni a vásárlással?
A rendszerárak valóban csökkennek, de a lakossági végfelhasználói árban a cella csak az egyik tétel — a szerelés, az inverter és a munkadíj nem követi ugyanezt az ütemet. A várakozás közben elmaradó megtakarítás jellemzően nagyobb, mint az áresésből származó nyereség. A számolás egyszerű: ha a rendszer évente például 250-350 ezer forintot takarít meg, egy év várakozás ennyibe kerül.
Miért nő gyorsabban az ipari szegmens, mint a lakossági?
Mert az ipari és hálózati projekteknél a fajlagos költség alacsonyabb, a kihasználtság magasabb, és a bevételi oldal többrétegű: kapacitásdíj-megtakarítás, energiaár-arbitrázs és rendszerszintű szolgáltatások egyszerre. Egy háztartásnál lényegében egyetlen bevételi forrás van, az elkerült áramvásárlás.
A 0,78 GW magyar kapacitás sok vagy kevés?
A nemzeti energia- és klímaterv eredeti, 2030-ra kitűzött 1 GW-os céljához mérve gyakorlatilag teljesített érték. A megemelt 3 GW-os célhoz és a MAVIR 2031-es, akár 5 GW-os pályájához mérve viszont a felfutás elején tartunk.
Kell-e tároló, ha már van napelemem?
Attól függ, mekkora a napközbeni és az esti fogyasztás aránya. Bruttó elszámolásban a betáplált és a visszavásárolt áram ára között van különbség — minél nagyobb ez a rés és minél több az esti fogyasztás, annál gyorsabb a megtérülés. Meglévő rendszernél az AC- és DC-csatolás közötti választás is befolyásolja a költséget.
Melyik gyártót érdemes választani a piaci részesedés alapján?
A piaci részesedés a rendelkezésre állás és az alkatrészellátás szempontjából informatív, de nem helyettesíti a konkrét termék adatlapjának és garanciafeltételeinek átnézését. A rangsor 2025 és 2026 között is átrendeződött — a garanciát viszont 10 évre vállalja a gyártó.
Összegzés
Az európai tárolópiac 2026-ban lép a következő nagyságrendbe: 32 GWh-ról 57 GWh-ra. A növekedés súlypontja a hálózati és ipari projektekben van, a hajtóereje pedig elsősorban az árcsökkenés. Magyarország hálózati oldalon szinkronban van ezzel a trenddel — a lakossági szegmensben viszont a beépített kapacitás aránya jóval elmarad az európai átlagtól. A magyar háztartások és üzemek számára a jelentés fő üzenete nem az, hogy „gyorsan lépni kell”, hanem az, hogy a technológia és az árszint mostanra olyan pontra ért, ahol a döntés már tisztán számítás kérdése: fogyasztási profil, ár-rés, kW és kWh.
Nem biztos benne, hogy a kapott ajánlatok összehasonlíthatók?
Küldje el a fogyasztási adatokat és a beérkezett ajánlatokat — átnézzük a kW/kWh arányt, a garanciafeltételeket és a valós megtérülést.
Ajánlatkérés
Források
- pv magazine — Europe’s storage market to hit 57 GWh in 2026, says EUPD Research (2026. szeptember 8.)
- Sonnenseite — Europe’s Battery Storage Boom Accelerates as 2026 Installations Set to Jump 78% YoY (2026. szeptember 8., EUPD Research EES Report© Europe H1 2026 alapján)
- ESS News — Europe’s storage market to hit 57 GWh in 2026 (2026. szeptember 7.)
- Portfolio — Korábban 2030-ra várták, de már idén meglehet az egyik fontos magyar energiapolitikai cél (2026. július 31., MAVIR-adatok alapján)
- BloombergNEF — Battery Storage Costs Hit Record Lows (2026)
- Energy-Storage.News — BloombergNEF forecasts 158 GW of global energy storage deployments in 2026
- Balkan Green Energy News — Bulgaria approves RESTORE funds for over 4 GWh in BESS projects
- MEKH — Kapacitáspályázati eljárás 2026